Home / Cara Mengatur Keuangan Rumah Tangga agar Pengeluaran Lebih Terkendali
Cara Mengatur Keuangan Rumah Tangga agar Pengeluaran Lebih Terkendali
October 18, 2026 • Blog
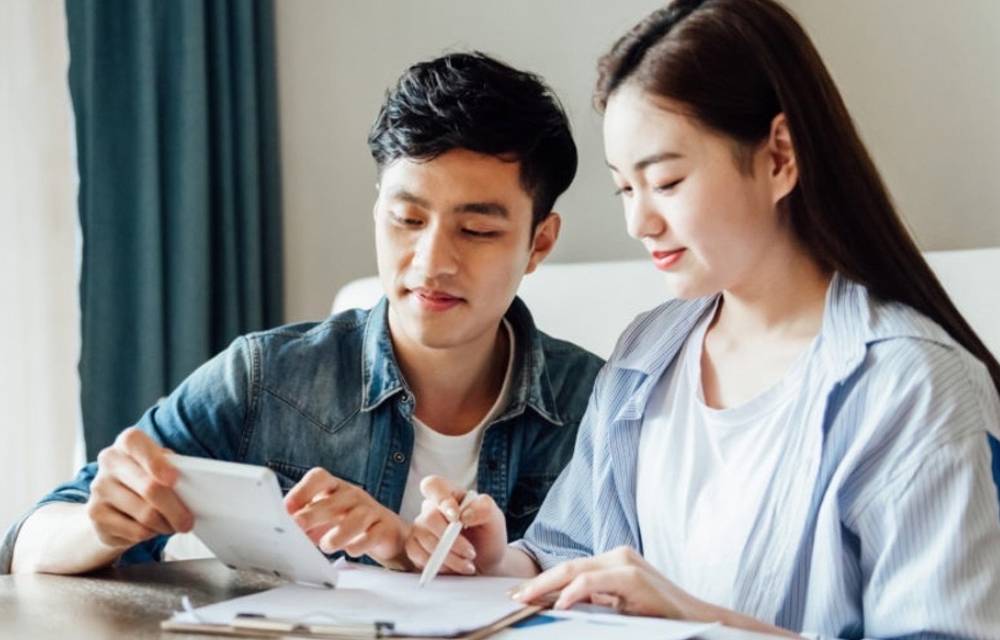
Mengatur keuangan rumah tangga bukan hanya soal berapa besar penghasilan yang diterima setiap bulan. Cara membagi pemasukan untuk kebutuhan sehari-hari, tagihan, tabungan, hingga pengeluaran tak terduga juga ikut menentukan apakah kondisi keuangan tetap aman sampai akhir bulan.
Terlebih ketika pemasukan terbatas, setiap pengeluaran perlu punya prioritas yang jelas. Dengan membuat anggaran yang realistis dan mencatat pengeluaran secara rutin, pengelolaan keuangan rumah tangga bisa menjadi lebih terarah tanpa harus menghilangkan seluruh pengeluaran untuk kebutuhan pribadi.
Baca juga: Checklist Awal Bulan Biar Keuangan Tetap Aman Sampai Gajian
Kenapa Keuangan Rumah Tangga Perlu Diatur?
Pemasukan yang cukup belum tentu membuat kondisi keuangan stabil jika tidak diikuti dengan pengelolaan yang baik. Tanpa anggaran, pengeluaran bisa lebih mudah membesar karena kebutuhan, keinginan, dan pengeluaran kecil sering tercampur.
Mengatur keuangan membantu rumah tangga mengetahui kemampuan belanja dan menentukan prioritas. Beberapa manfaatnya antara lain:
-
Mengetahui ke mana pemasukan digunakan.
-
Mengontrol pengeluaran agar tidak melebihi kemampuan.
-
Menyiapkan dana untuk kebutuhan yang akan datang.
-
Mengurangi ketergantungan pada utang.
-
Membantu membangun tabungan dan dana darurat.
Bagaimana Cara Mengatur Keuangan Rumah Tangga?
Tidak ada satu pola yang wajib diterapkan oleh semua rumah tangga. Anggaran dapat disesuaikan dengan jumlah pemasukan, jumlah anggota keluarga, tempat tinggal, cicilan, dan kebutuhan rutin lainnya. Berikut beberapa langkah yang bisa menjadi dasar:
1. Hitung Total Pemasukan Bulanan
Catat seluruh pemasukan yang benar-benar diterima dalam satu bulan. Jika terdapat penghasilan tambahan yang tidak selalu diterima, sebaiknya jangan langsung memasukkannya sebagai pemasukan rutin.
2. Pisahkan Kebutuhan dan Keinginan
Kebutuhan seperti makanan, tempat tinggal, listrik, transportasi, dan pendidikan perlu didahulukan. Sementara itu, belanja hiburan atau barang yang belum diperlukan dapat ditempatkan sebagai pengeluaran sekunder.
3. Tentukan Anggaran Setiap Pos
Setelah kebutuhan utama diketahui, tentukan batas pengeluaran untuk setiap kategori. Batas ini membantu mencegah satu jenis pengeluaran mengambil porsi terlalu besar.
4. Sisihkan Tabungan dan Dana Darurat
Tabungan dan dana darurat sebaiknya dialokasikan sejak awal, bukan hanya dari uang yang tersisa di akhir bulan. Nominalnya dapat disesuaikan dengan kemampuan.
5. Buat Batas Pengeluaran Mingguan
Membagi anggaran bulanan menjadi batas mingguan dapat membuat pengeluaran sehari-hari lebih mudah dikontrol, terutama untuk kebutuhan konsumsi dan belanja rumah tangga.
6. Catat Semua Transaksi
Pengeluaran kecil seperti jajan, ongkos tambahan, atau pembelian spontan tetap perlu dicatat. Jika dilakukan rutin, nominal kecil tersebut dapat memberikan dampak cukup besar terhadap anggaran bulanan.
7. Evaluasi Setiap Bulan
Periksa kembali pengeluaran di akhir bulan. Jika ada pos yang selalu melebihi anggaran, cari tahu penyebabnya dan sesuaikan pembagian untuk bulan berikutnya.
Cara Mengatur Keuangan Rumah Tangga dengan Gaji 3 Juta
Dengan pemasukan Rp3 juta per bulan, pembagian anggaran perlu lebih berfokus pada kebutuhan pokok dan kewajiban. Berikut salah satu contoh alokasi yang dapat dijadikan gambaran:
Pembagian tersebut bukan patokan mutlak. Jika tidak memiliki cicilan, misalnya, sebagian dana dapat dialihkan ke tabungan atau dana darurat. Begitu juga jika biaya tempat tinggal cukup besar, anggaran kebutuhan rumah tangga perlu disesuaikan.
Cara Mengatur Keuangan Rumah Tangga dengan Gaji 2 Juta
Ketika pemasukan hanya Rp2 juta, prioritas pengeluaran menjadi semakin penting. Fokus utama sebaiknya diberikan pada kebutuhan pokok dan kewajiban yang harus dibayar setiap bulan. Contoh pembagian sederhana dengan nominal tersebut:
Jika kebutuhan pokok ternyata lebih besar, alokasi untuk kebutuhan pribadi atau dana fleksibel dapat dikurangi terlebih dahulu. Namun, menyisihkan nominal kecil untuk tabungan tetap dapat dipertimbangkan selama kebutuhan utama dan kewajiban sudah terpenuhi.
Tips Mengatur Keuangan Rumah Tangga agar Tidak Boros
Mengurangi pemborosan tidak selalu berarti harus memangkas semua pengeluaran. Kebiasaan sederhana dalam mengatur cara berbelanja justru dapat membantu menjaga anggaran tetap terkendali.
1. Buat Daftar Belanja Sebelum Membeli
Daftar belanja membantu membatasi pembelian pada barang yang memang diperlukan. Cara ini juga dapat mengurangi keputusan spontan ketika melihat produk yang sebenarnya belum dibutuhkan.
2. Batasi Pengeluaran Kecil yang Berulang
Pengeluaran dengan nominal kecil sering terasa tidak signifikan. Namun, jika dilakukan hampir setiap hari, totalnya dapat menghabiskan sebagian anggaran bulanan.
3. Tetapkan Batas untuk Hiburan
Hiburan tetap dapat masuk dalam anggaran selama nominalnya sudah ditentukan. Dengan begitu, kebutuhan untuk bersantai tidak mengganggu dana yang seharusnya digunakan untuk kebutuhan utama.
4. Gunakan Promo Secara Bijak
Promo dapat membantu menghemat pengeluaran jika digunakan untuk kebutuhan yang memang sudah direncanakan. Hindari membeli barang hanya karena harganya sedang lebih murah.
5. Bandingkan Pengeluaran Secara Berkala
Periksa kembali biaya langganan, belanja rutin, hingga tagihan bulanan. Pengeluaran yang sudah tidak diperlukan dapat dihentikan atau dikurangi.
Alternatif Cara Alokasi Keuangan Rumah Tangga dengan Metode 50/30/20
Selain membuat anggaran berdasarkan kebutuhan, metode 50/30/20 dapat digunakan sebagai alternatif pembagian pemasukan. Metode ini membagi pendapatan menjadi tiga kelompok besar:
Sebagai contoh, jika pemasukan Rp3 juta, sekitar Rp1,5 juta (50%) dapat dialokasikan untuk kebutuhan, Rp900 ribu (30%) untuk keinginan, dan Rp600 ribu (20%) untuk tabungan atau dana darurat.
Namun, metode 50/30/20 tidak harus diterapkan secara kaku. Rumah tangga dengan pemasukan terbatas atau kewajiban yang besar mungkin perlu memberikan porsi lebih besar untuk kebutuhan dan menyesuaikan porsi keinginan maupun tabungan.
Kesalahan yang Sering Membuat Keuangan Rumah Tangga Berantakan
Kesalahan dalam mengatur keuangan lumrah terjadi terlebih bila baru mencoba melakukannya beberapa kali. Tapi tenang, kesalahan tersebut dapat diminimalkan dengan mengenali beberapa hal yang sering membuat pengelolaan keuangan jadi kurang teratur.
1. Tidak Membuat Anggaran Bulanan
Tanpa anggaran, pemasukan lebih mudah habis tanpa diketahui pos mana yang paling banyak menggunakan uang. Anggaran membantu memberikan batas yang jelas untuk setiap kebutuhan.
2. Mencampur Uang Kebutuhan dan Keinginan
Ketika semua pengeluaran berasal dari dana yang sama tanpa pembagian, kebutuhan utama berisiko ikut terpengaruh oleh pembelian yang sifatnya tidak mendesak.
3. Mengabaikan Pengeluaran Kecil
Pengeluaran kecil yang dilakukan berulang kali dapat menjadi salah satu penyebab anggaran membengkak. Karena itu, transaksi dengan nominal kecil tetap perlu diperhatikan.
4. Tidak Menyiapkan Dana Darurat
Kondisi tidak terduga seperti kebutuhan kesehatan, perbaikan rumah, atau kehilangan pemasukan dapat mengganggu keuangan jika tidak ada dana cadangan.
5. Mengandalkan Utang untuk Menutup Kekurangan
Menggunakan hutang untuk memenuhi pengeluaran rutin dapat membuat beban keuangan semakin besar. Jika memang memiliki cicilan, nominalnya sebaiknya sudah masuk dalam perencanaan sejak awal.
Baca juga: Langganan Digital Banyak? Begini Caranya agar Tetap Hemat
Kelola Keuangan Rumah Tangga dengan Lebih Terencana
Cara mengatur keuangan rumah tangga pada dasarnya adalah tentang menentukan prioritas dan menjaga pengeluaran tetap sesuai kemampuan. Tidak perlu langsung menerapkan sistem yang rumit. Mulai dari mencatat pemasukan, membagi kebutuhan berdasarkan prioritas, menyisihkan dana untuk masa depan, dan mengevaluasi pengeluaran secara rutin sudah dapat menjadi langkah awal untuk membangun kondisi keuangan yang lebih stabil.
Spesial untukmu, berbagai promo dari merchant yang bekerja sama dengan DOKU juga dapat dimanfaatkan untuk mendapatkan penawaran menarik saat bertransaksi. Promo tersedia sesuai periode, merchant, serta syarat dan ketentuan yang berlaku. Kunjungi doku.promo sekarang!
Share Cara Mengatur Keuangan Rumah Tangga agar Pengeluaran Lebih Terkendali
Artikel Terkait
5 Ide Quality Time yang Biki...
Setelah melewati hari-hari yang penuh jadwal, deadline, meeting, dan berbagai urusan lainnya, weekend rasanya memang paling enak dipakai untuk berhenti sejenak.
5 Kebiasaan Digital yang Bik...
Kita hidup di zaman dimana ada banyak hal dalam hidup yang bisa dilakukan tanpa perlu beranjak dari tempat duduk.
Ide Bekal Praktis untuk Peng...
Pengeluaran 25–30 ribu untuk makan siang mungkin terasa kecil. Tapi kalau dikeluarkan di setiap hari kerja, jumlahnya bisa jadi cukup berat di akhir bulan.
List Persediaan Wajib di Rum...
Urusan stok kebutuhan rumah sering kali jadi hal yang terlupakan, terutama buat anak kos atau pekerja dengan rutinitas yang padat.
Merdeka Hari Ini: Jadi Pejua...
Perjuangan kita di hari ini sesederhana bangun pagi, berangkat kerja, menyelesaikan deadline, mengatur pengeluaran, hingga memastikan kebutuhan diri sendiri dan orang-orang tersayang selalu terpenuhi.